
Voir aussi
 11.11.2026 06:26 PM
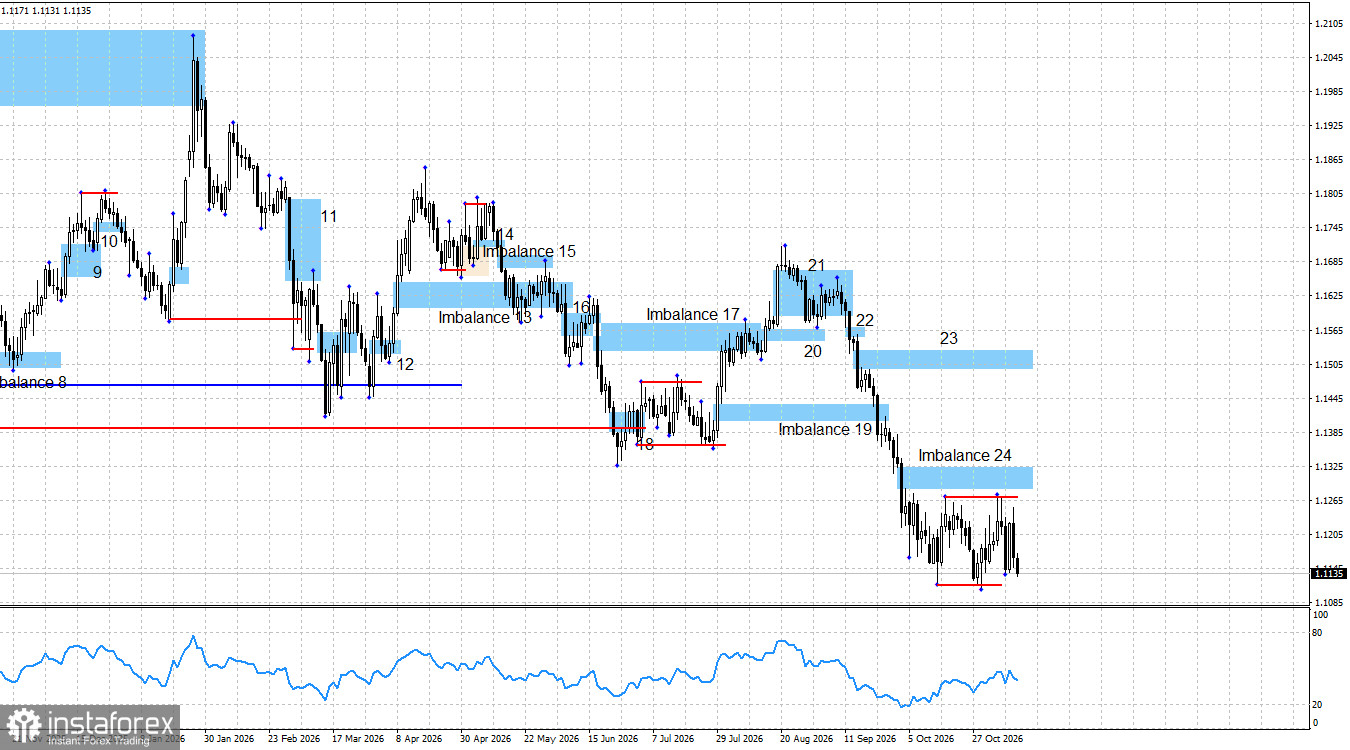
La paire EUR/USD reste enfermée dans un range horizontal, clairement visible sur n’importe quel graphique. Le graphique quotidien montre également que les échanges du dernier mois se sont effectués entre 1,1114 et 1,1269. Ainsi, le marché a établi une certaine zone d’équilibre. Des événements réellement majeurs sont nécessaires pour provoquer une sortie de ce range. Cependant, même les principales statistiques sur l’inflation et le marché du travail n’ont pas réussi à déclencher un tel mouvement. Pour rappel, les derniers rapports sur les Nonfarm Payrolls et les chiffres du chômage ont provoqué une réaction de marché assez forte, sans pour autant remettre en cause la phase de consolidation latérale. Selon moi, le marché a déjà intégré à plusieurs reprises le scénario d’une politique monétaire agressive de la Fed. C’est précisément pour cette raison que le dollar américain n’a pas réussi à reprendre sa progression malgré des rapports solides sur l’emploi et le marché du travail. Si le marché du travail reste robuste, la Fed peut poursuivre le resserrement de sa politique monétaire avec davantage d’assurance et relever les taux plus agressivement. Toutefois, pendant combien de temps le dollar peut-il encore s’apprécier sur la base de ce seul facteur, et combien de nouvelles mesures restrictives le marché anticipe-t-il encore de la part du FOMC ? Le rapport sur l’inflation a permis aux traders de repousser une nouvelle fois la paire de la borne supérieure du range vers sa borne inférieure. Les acheteurs attendent maintenant une nouvelle occasion de balayer la liquidité sous les deux derniers plus bas et de tenter de lancer un nouveau mouvement haussier.
Au cours des deux derniers mois, le flux d’actualités a souvent été favorable à l’euro, mais cela n’a pratiquement eu aucun impact sur son taux de change. La semaine dernière, il est apparu clairement que le Parti républicain avait subi une défaite nette aux élections, tandis que l’inflation dans l’Union européenne a accéléré à 4 %. Le Congrès américain sera désormais divisé, et la coopération entre démocrates et républicains devrait rester difficile. En conséquence, de nombreuses décisions gouvernementales importantes pourraient être fortement retardées. La nouvelle accélération de l’inflation dans l’UE plaide pour un nouveau resserrement de la politique monétaire de la ECB, tout comme la hausse de l’inflation aux États-Unis suggère un resserrement supplémentaire de la Fed. Si le marché intègre une hausse de taux du FOMC, il devrait également intégrer une hausse de taux de la ECB. Cependant, ces derniers mois, les relations de cause à effet qui influencent l’EUR/USD ont été loin d’être cohérentes.
Il convient de rappeler que l’une des principales raisons de l’appréciation du dollar au cours des trois derniers mois a été la position agressive de la Fed. Pourtant, dans les faits, sa politique n’est pas particulièrement plus « hawkish » que celle d’autres banques centrales. Par exemple, la ECB devrait procéder à sa troisième hausse de taux en décembre, tandis que la Bank of England n’a commencé que récemment son cycle de resserrement monétaire, mais pourrait aller jusqu’à quatre hausses de taux complètes. La livre sterling réagit à tous ces facteurs, alors que l’euro, lui, ne réagit pas.
À l’heure actuelle, rien n’indique que la phase baissière touche à sa fin. Imbalance 24 reste valide et le prix peut encore y réagir, ce qui pourrait générer un signal de vente. Les acheteurs doivent invalider Imbalance 24 et former des configurations haussières avant que l’on puisse envisager un mouvement significatif à la hausse. Cela impliquerait une impulsion marquée sur l’euro, qui fait toujours défaut. Le balayage de liquidité au-dessus de 1,1270, conjugué à des chiffres robustes sur le marché du travail américain et l’inflation, a ravivé la pression baissière. Les acheteurs n’ont plus qu’à espérer un nouveau balayage de liquidité sous les plus récents plus bas.
Globalement, le contexte fondamental continue, selon moi, de favoriser les acheteurs. Malgré l’orientation de plus en plus agressive de la politique monétaire de la Fed, ce n’est pas le seul facteur qui détermine les taux de change. Il n’y a pas eu de publications macroéconomiques majeures mercredi, mais le marché a néanmoins continué à acheter le dollar de manière agressive, les rapports sur l’inflation semblant désormais influencer la tarification du marché pendant au moins deux séances consécutives. Quoi qu’il en soit, aucun nouveau schéma ne peut se former au sein du range. La prochaine étape consiste à attendre une réaction, ou son absence, à proximité du plus bas à 1,1105.
Le 12 novembre, le calendrier économique compte trois événements, parmi lesquels seul le discours de Christine Lagarde mérite une attention particulière. L’impact des données économiques sur le sentiment du marché jeudi devrait rester limité.
Selon moi, la paire reste engagée dans un processus de formation d’une tendance haussière, qui est entrée dans une phase corrective durant déjà toute une année. Le contexte fondamental a nettement basculé en faveur des vendeurs il y a huit mois, mais la tendance de fond en place depuis quatre ans ne peut pas encore être considérée comme invalidée ni achevée.
Les acheteurs pourraient reprendre la main d’ici la fin de l’année, mais leurs seules opportunités vraiment pertinentes, à ce stade, sont le plus bas à 1,1066, inscrit en juin de l’année dernière, et le plus bas à 1,1105, enregistré il y a deux semaines. Quant aux vendeurs, ils disposent actuellement de Imbalance 24 et du balayage de liquidité au-dessus du dernier plus haut. Un balayage de liquidité n’est pas, en soi, une figure ou un signal de trading, mais il avertit le marché d’un mouvement potentiel dans une direction donnée. Dans ce cas, le mouvement attendu reste circonscrit au range horizontal.
Aucun signal de trading ne s’est formé ces derniers jours. Toutefois, ce n’est pas nécessairement négatif dans un marché en range, car il est généralement préférable de trader dans le sens de la tendance plutôt qu’au sein d’une phase de consolidation latérale.

